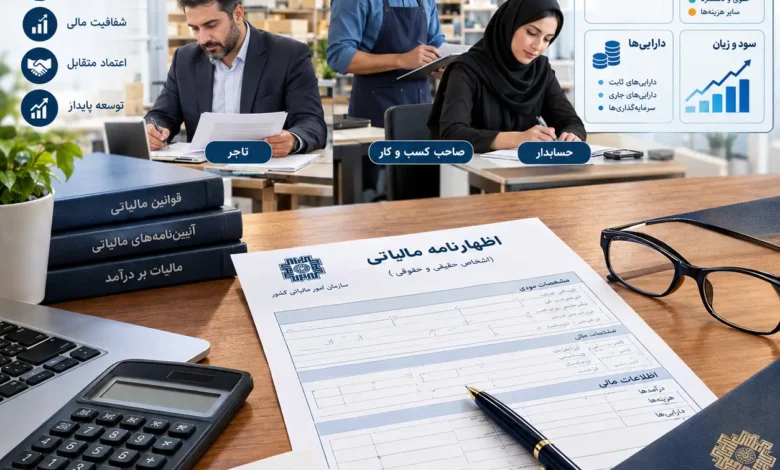
اظهارنامه مالیاتی گزارشی است که مؤدیان برای اعلام اطلاعات مالی و درآمدی خود به سازمان امور مالیاتی ارائه میکنند. اطلاعاتی مانند درآمد، هزینه، سود و زیان، داراییها، بدهیها و برخی معافیتهای مالیاتی میتواند در اظهارنامه درج شود.
آشنایی با اظهارنامه مالیاتی، انواع آن، نحوه ارسال و مهلت قانونی برای صاحبان کسبوکار، شرکتها و سایر مؤدیان اهمیت زیادی دارد. اشتباه در تکمیل یا تأخیر در ارسال اظهارنامه نیز میتواند در برخی موارد موجب ایجاد جریمه یا مشکلات مالیاتی شود.
در این مقاله بررسی میکنیم که اظهارنامه مالیاتی چیست، چه کسانی باید اظهارنامه ارسال کنند، انواع اظهارنامه مالیاتی کداماند و برای ارسال آن چه مراحلی باید طی شود.
اظهارنامه مالیاتی چیست؟
اظهارنامه مالیاتی یک گزارش رسمی از وضعیت مالی و درآمدی مؤدی است که اطلاعات مورد نیاز سازمان امور مالیاتی در آن ثبت میشود. مؤدی با ارائه این اطلاعات، وضعیت مالی و فعالیت اقتصادی خود را برای رسیدگی و محاسبه مالیات اعلام میکند.
به زبان ساده، اظهارنامه مالیاتی گزارشی از عملکرد مالی مؤدی در یک دوره مالی مشخص است که باید مطابق قوانین و مقررات مالیاتی تکمیل و در مهلت قانونی ارسال شود.
اطلاعات موجود در اظهارنامه با توجه به نوع مؤدی و نوع فعالیت میتواند متفاوت باشد. برای مثال، اطلاعات مورد نیاز یک شرکت با اطلاعات یک فرد صاحب کسبوکار یکسان نیست.
آشنایی با مفاهیم مالیاتی برای افرادی که در حوزه حسابداری فعالیت میکنند نیز اهمیت دارد. یادگیری مباحث مالیاتی در کنار سایر مهارتهای حسابداری میتواند به درک بهتر فرایندهای مالی و تکالیف قانونی کسبوکارها کمک کند. برای آشنایی بیشتر با این حوزه میتوانید دپارتمان حسابداری راشد را نیز بررسی کنید.
چه اطلاعاتی در اظهارنامه مالیاتی ثبت میشود؟
اطلاعاتی که در اظهارنامه مالیاتی ثبت میشود، با توجه به نوع مؤدی و نوع اظهارنامه متفاوت است. بهطور کلی ممکن است موارد زیر در اظهارنامه مورد نیاز باشد:
- اطلاعات هویتی و مشخصات مؤدی
- اطلاعات مربوط به فعالیت اقتصادی
- میزان درآمد و فروش
- هزینههای قابل قبول مالیاتی
- سود یا زیان
- داراییها و بدهیها
- اطلاعات مربوط به معافیتهای مالیاتی
- اطلاعات مالی و حسابداری مورد نیاز سازمان امور مالیاتی
بنابراین، تکمیل اظهارنامه مالیاتی باید بر اساس اسناد و مدارک مالی انجام شود تا اطلاعات ثبتشده با سوابق مالی مؤدی هماهنگ باشد.
انواع اظهارنامه مالیاتی
اظهارنامههای مالیاتی با توجه به نوع مؤدی، فعالیت اقتصادی و نوع تکلیف مالیاتی میتوانند متفاوت باشند. برخی از مهمترین موارد عبارتاند از:
اظهارنامه مالیاتی اشخاص حقیقی
اشخاص حقیقی که دارای فعالیت اقتصادی یا درآمد مشمول مالیات هستند، ممکن است بر اساس قوانین و مقررات مالیاتی موظف به ارائه اظهارنامه باشند.
صاحبان مشاغل، کسبوکارها و افرادی که فعالیت اقتصادی دارند، بسته به نوع فعالیت و شرایط پرونده مالیاتی خود باید تکالیف مربوط به اظهارنامه را انجام دهند.
نوع اظهارنامه و اطلاعات مورد نیاز نیز میتواند با توجه به فعالیت فرد و مقررات همان سال متفاوت باشد.
اظهارنامه مالیاتی اشخاص حقوقی
شرکتها و سایر اشخاص حقوقی نیز با توجه به قوانین مالیاتی دارای تکالیف مشخصی هستند و باید اطلاعات مالی و عملکرد اقتصادی خود را در چارچوب تعیینشده ارائه کنند.
اطلاعاتی مانند درآمد، هزینه، سود و زیان و سایر اطلاعات مالی شرکت میتواند در فرایند تنظیم اظهارنامه مورد استفاده قرار گیرد. به همین دلیل، ثبت و نگهداری صحیح اطلاعات حسابداری برای اشخاص حقوقی اهمیت زیادی دارد.
اظهارنامه مالیات بر ارث
مالیات بر ارث با مالیات مربوط به عملکرد سالانه کسبوکارها متفاوت است. این نوع مالیات به داراییهایی مربوط میشود که پس از فوت شخص به وراث منتقل میشوند و قوانین و مقررات خاص خود را دارد.
مالیات مربوط به املاک و مستغلات
درآمد حاصل از اجاره املاک یا برخی معاملات و فعالیتهای مرتبط با املاک میتواند مشمول مقررات مالیاتی باشد. نوع تکلیف مالیاتی به شرایط ملک، نوع درآمد و قوانین مربوط بستگی دارد.
مالیات بر ارزش افزوده
مالیات بر ارزش افزوده با مالیات عملکرد تفاوت دارد و بسته به نوع فعالیت اقتصادی و شرایط مؤدی میتواند تکالیف جداگانهای ایجاد کند.
بنابراین نباید اظهارنامه مالیات عملکرد و تکالیف مربوط به ارزش افزوده را یکسان در نظر گرفت.
اظهارنامه انحلال شرکت
شرکتهایی که وارد فرایند انحلال میشوند نیز ممکن است با تکالیف مالیاتی مربوط به دوره انحلال و تسویه مواجه باشند.
در این شرایط، اطلاعات مالی شرکت، اسناد حسابداری و وضعیت داراییها و بدهیها اهمیت زیادی پیدا میکند.
چه کسانی باید اظهارنامه مالیاتی ارسال کنند؟
اینکه چه شخصی موظف به ارسال اظهارنامه مالیاتی است، به عواملی مانند نوع مؤدی، میزان و نوع درآمد، فعالیت اقتصادی، وضعیت پرونده مالیاتی و مقررات مربوط بستگی دارد.
بهطور کلی ممکن است گروههای زیر مشمول تکالیف اظهارنامه باشند:
- صاحبان مشاغل و کسبوکارها
- شرکتها و اشخاص حقوقی
- برخی اشخاص دارای درآمد از فعالیت اقتصادی
- برخی اشخاص غیرایرانی دارای درآمد مشمول مالیات در ایران
- اشخاصی که بر اساس قوانین مالیاتی مکلف به ارائه اظهارنامه هستند
البته داشتن درآمد یا فعالیت اقتصادی به این معنا نیست که همه افراد دقیقاً یک نوع اظهارنامه یا یک مهلت یکسان داشته باشند. نوع تکلیف باید بر اساس شرایط هر مؤدی و مقررات مربوط بررسی شود.
نحوه ارسال اظهارنامه مالیاتی
بخش زیادی از فرایندهای مالیاتی بهصورت الکترونیکی انجام میشود و مؤدیان باید از سامانهها و روشهای رسمی اعلامشده توسط سازمان امور مالیاتی استفاده کنند.
بهطور کلی، فرایند تکمیل و ارسال اظهارنامه میتواند شامل مراحل زیر باشد:
- ثبتنام و ایجاد دسترسی در سامانههای مربوط
- تکمیل اطلاعات هویتی و مالی
- ثبت اطلاعات فعالیت، درآمد و هزینهها
- بررسی دقیق اطلاعات واردشده
- تأیید و ارسال اظهارنامه در مهلت قانونی
- دریافت و نگهداری رسید یا اطلاعات ثبت اظهارنامه
قبل از ارسال نهایی، بهتر است اطلاعات اظهارنامه با اسناد مالی، مدارک حسابداری، فاکتورها و سایر سوابق موجود تطبیق داده شود.
مهلت ارسال اظهارنامه مالیاتی
مهلت ارسال اظهارنامه مالیاتی برای همه مؤدیان یکسان نیست و میتواند بر اساس نوع مؤدی، نوع اظهارنامه و قوانین و مقررات هر سال تعیین شود.
به همین دلیل، مؤدیان باید مهلتهای اعلامشده برای همان سال را از منابع رسمی بررسی کنند و ارسال اظهارنامه را به روزهای پایانی موکول نکنند.
توجه به مهلت قانونی اهمیت زیادی دارد، زیرا تأخیر یا عدم انجام تکالیف مالیاتی میتواند در شرایط قانونی پیامدهایی برای مؤدی ایجاد کند.
جریمه عدم ارسال اظهارنامه مالیاتی
عدم ارسال اظهارنامه در مواردی که مؤدی طبق قانون موظف به ارائه آن است، میتواند موجب تعلق جریمه یا ایجاد سایر آثار مالیاتی شود.
میزان جریمه و شرایط مربوط به آن به نوع تکلیف، وضعیت مؤدی و مقررات مالیاتی بستگی دارد و نمیتوان برای همه مؤدیان یک مبلغ یا درصد ثابت در نظر گرفت.
همچنین شرایط بخشودگی یا کاهش برخی جرایم نیز تابع قوانین و ضوابط مربوط است. بنابراین در صورت تأخیر یا عدم ارسال اظهارنامه، بهتر است وضعیت پرونده بر اساس مقررات جاری بررسی شود.
اگر فعالیت مالی نداشته باشیم، آیا اظهارنامه لازم است؟
نداشتن فعالیت مالی لزوماً به این معنی نیست که تمام تکالیف مالیاتی فرد یا شرکت بهطور خودکار از بین میرود.
لزوم ارسال اظهارنامه یا انجام سایر تکالیف مالیاتی به وضعیت مؤدی، نوع فعالیت، پرونده مالیاتی و مقررات مربوط بستگی دارد.
بنابراین، در صورت نداشتن فعالیت نیز بهتر است وضعیت پرونده مالیاتی و تکالیف قانونی مربوط به آن بررسی شود.
پیامدهای عدم انجام تکالیف مالیاتی
انجام ندادن تکالیف مالیاتی در مواردی که فرد یا شرکت طبق قانون موظف به انجام آن است، میتواند پیامدهایی داشته باشد. برخی از این موارد عبارتاند از:
- تعلق جرایم مالیاتی
- ایجاد بدهی مالیاتی
- محدود شدن برخی معافیتها یا مشوقهای مالیاتی در شرایط قانونی
- ایجاد مشکل در برخی فرایندهای مالیاتی
- نیاز به پیگیری و رسیدگی بیشتر پرونده
نوع و میزان این پیامدها به شرایط پرونده و قوانین مربوط بستگی دارد و باید بهصورت موردی بررسی شود.
تفاوت اظهارنامه مالیاتی اشخاص حقیقی و حقوقی
یکی از تفاوتهای اصلی اظهارنامه اشخاص حقیقی و حقوقی، نوع مؤدی و ساختار فعالیت مالی آنهاست.
اشخاص حقیقی معمولاً اظهارنامه خود را بر اساس نوع فعالیت اقتصادی و درآمدهای مربوط به کسبوکار یا فعالیت شخصی تنظیم میکنند؛ در حالی که اشخاص حقوقی مانند شرکتها معمولاً دارای ساختار حسابداری، صورتهای مالی و سوابق مالی گستردهتری هستند.
به همین دلیل، اطلاعات مورد نیاز و نحوه انجام تکالیف مالیاتی این دو گروه لزوماً یکسان نیست و باید بر اساس نوع مؤدی و قوانین مربوط بررسی شود.
نکات مهم برای تکمیل اظهارنامه مالیاتی
برای کاهش خطا در زمان تکمیل اظهارنامه، توجه به چند نکته اهمیت دارد:
- اطلاعات اظهارنامه را بر اساس اسناد و مدارک واقعی ثبت کنید.
- درآمدها و هزینههای قابل قبول را با سوابق مالی تطبیق دهید.
- قبل از ارسال نهایی، تمام اطلاعات را با دقت بررسی کنید.
- مهلت قانونی ارسال اظهارنامه را در نظر داشته باشید.
- رسید و مدارک مربوط به ارسال اظهارنامه را نگهداری کنید.
- در صورت پیچیدگی وضعیت مالیاتی، از متخصص حسابداری یا مالیاتی کمک بگیرید.
- قوانین و مقررات مربوط به همان سال را بررسی کنید، زیرا برخی ضوابط و مهلتها ممکن است تغییر کنند.
چرا تنظیم صحیح اظهارنامه مالیاتی اهمیت دارد؟
تنظیم صحیح اظهارنامه مالیاتی اهمیت زیادی دارد، زیرا اطلاعات ثبتشده در آن باید با اسناد، مدارک مالی، فاکتورها و سوابق حسابداری هماهنگ باشد. ثبت اطلاعات ناقص یا نادرست میتواند در روند بررسی پرونده مالیاتی مشکلاتی ایجاد کند.
به همین دلیل، آشنایی با اصول حسابداری و نحوه ثبت و بررسی اطلاعات مالی برای صاحبان کسبوکار و افرادی که در حوزه امور مالی فعالیت میکنند اهمیت دارد.
اگر قصد دارید مهارتهای حسابداری و مباحث مالی مورد نیاز بازار کار را بهصورت اصولی یاد بگیرید، میتوانید [دوره حسابداری] را نیز بررسی کنید.
⬅️ لینک آینده دوره حسابداری:[دوره حسابداری] → URL صفحه دوره حسابداری که بعداً ایجاد میکنی.
سوالات متداول درباره اظهارنامه مالیاتی
اظهارنامه مالیاتی چیست؟
اظهارنامه مالیاتی گزارشی از وضعیت مالی و درآمدی مؤدی است که اطلاعات مربوط به فعالیت اقتصادی و وضعیت مالی او در چارچوب قوانین مالیاتی ارائه میشود.
چه کسانی باید اظهارنامه مالیاتی ارسال کنند؟
افراد و شرکتهایی که طبق قوانین و مقررات مالیاتی مشمول ارائه اظهارنامه هستند، باید در مهلت تعیینشده نسبت به تکمیل و ارسال آن اقدام کنند. نوع تکلیف به شرایط مؤدی و نوع فعالیت بستگی دارد.
آیا اشخاص حقوقی هم باید اظهارنامه مالیاتی ارسال کنند؟
بله، شرکتها و اشخاص حقوقی نیز با توجه به قوانین مالیاتی دارای تکالیف مشخصی هستند و باید اطلاعات مالی و عملکرد خود را طبق مقررات ارائه کنند.
آیا نداشتن فعالیت به معنی عدم نیاز به اظهارنامه است؟
خیر، نداشتن فعالیت لزوماً به معنی حذف تمام تکالیف مالیاتی نیست. وضعیت پرونده، نوع مؤدی و قوانین مربوط باید بررسی شود.
جریمه عدم ارسال اظهارنامه مالیاتی چقدر است؟
میزان جریمه به نوع تکلیف، وضعیت مؤدی و مقررات مالیاتی مربوط بستگی دارد و نمیتوان یک مبلغ یا درصد ثابت را برای تمام موارد در نظر گرفت.
اظهارنامه مالیاتی چگونه ارسال میشود؟
فرایند ارسال اظهارنامه بهصورت الکترونیکی و از طریق سامانهها و روشهای رسمی اعلامشده توسط سازمان امور مالیاتی انجام میشود. مؤدی باید اطلاعات مورد نیاز را تکمیل، بررسی و در مهلت قانونی ارسال کند.
جمعبندی
اظهارنامه مالیاتی گزارشی از وضعیت مالی و درآمدی مؤدی است که در چارچوب قوانین مالیاتی به سازمان امور مالیاتی ارائه میشود. اشخاص حقیقی و حقوقی با توجه به نوع فعالیت و وضعیت مالیاتی خود ممکن است تکالیف متفاوتی داشته باشند.
آگاهی از انواع اظهارنامه مالیاتی، مهلت ارسال، نحوه تکمیل و جرایم مربوط به عدم انجام تکالیف به مؤدیان کمک میکند تا امور مالیاتی خود را با دقت بیشتری انجام دهند.
اگر به دنبال یادگیری اصول حسابداری، مباحث مالیاتی و مهارتهای مورد نیاز بازار کار هستید، میتوانید با دپارتمان حسابداری راشد و دورههای آموزشی این مجموعه بیشتر آشنا شوید.
برای آشنایی با سایر خدمات و دورههای آموزشی نیز میتوانید موسسه آموزشی راشد را بررسی کنید.
از آنجا که قوانین و مهلتهای مالیاتی ممکن است تغییر کنند، برای تصمیمگیری درباره تکلیف مالیاتی، همیشه باید مقررات و اطلاعیههای رسمی مربوط به همان سال بررسی شود.